Produtor rural: com IBS e CBS, a rentabilidade passa a depender da eficiência fiscal. Veja como enquadramento, créditos tributários e documentos fiscais afetam a margem da propriedade.

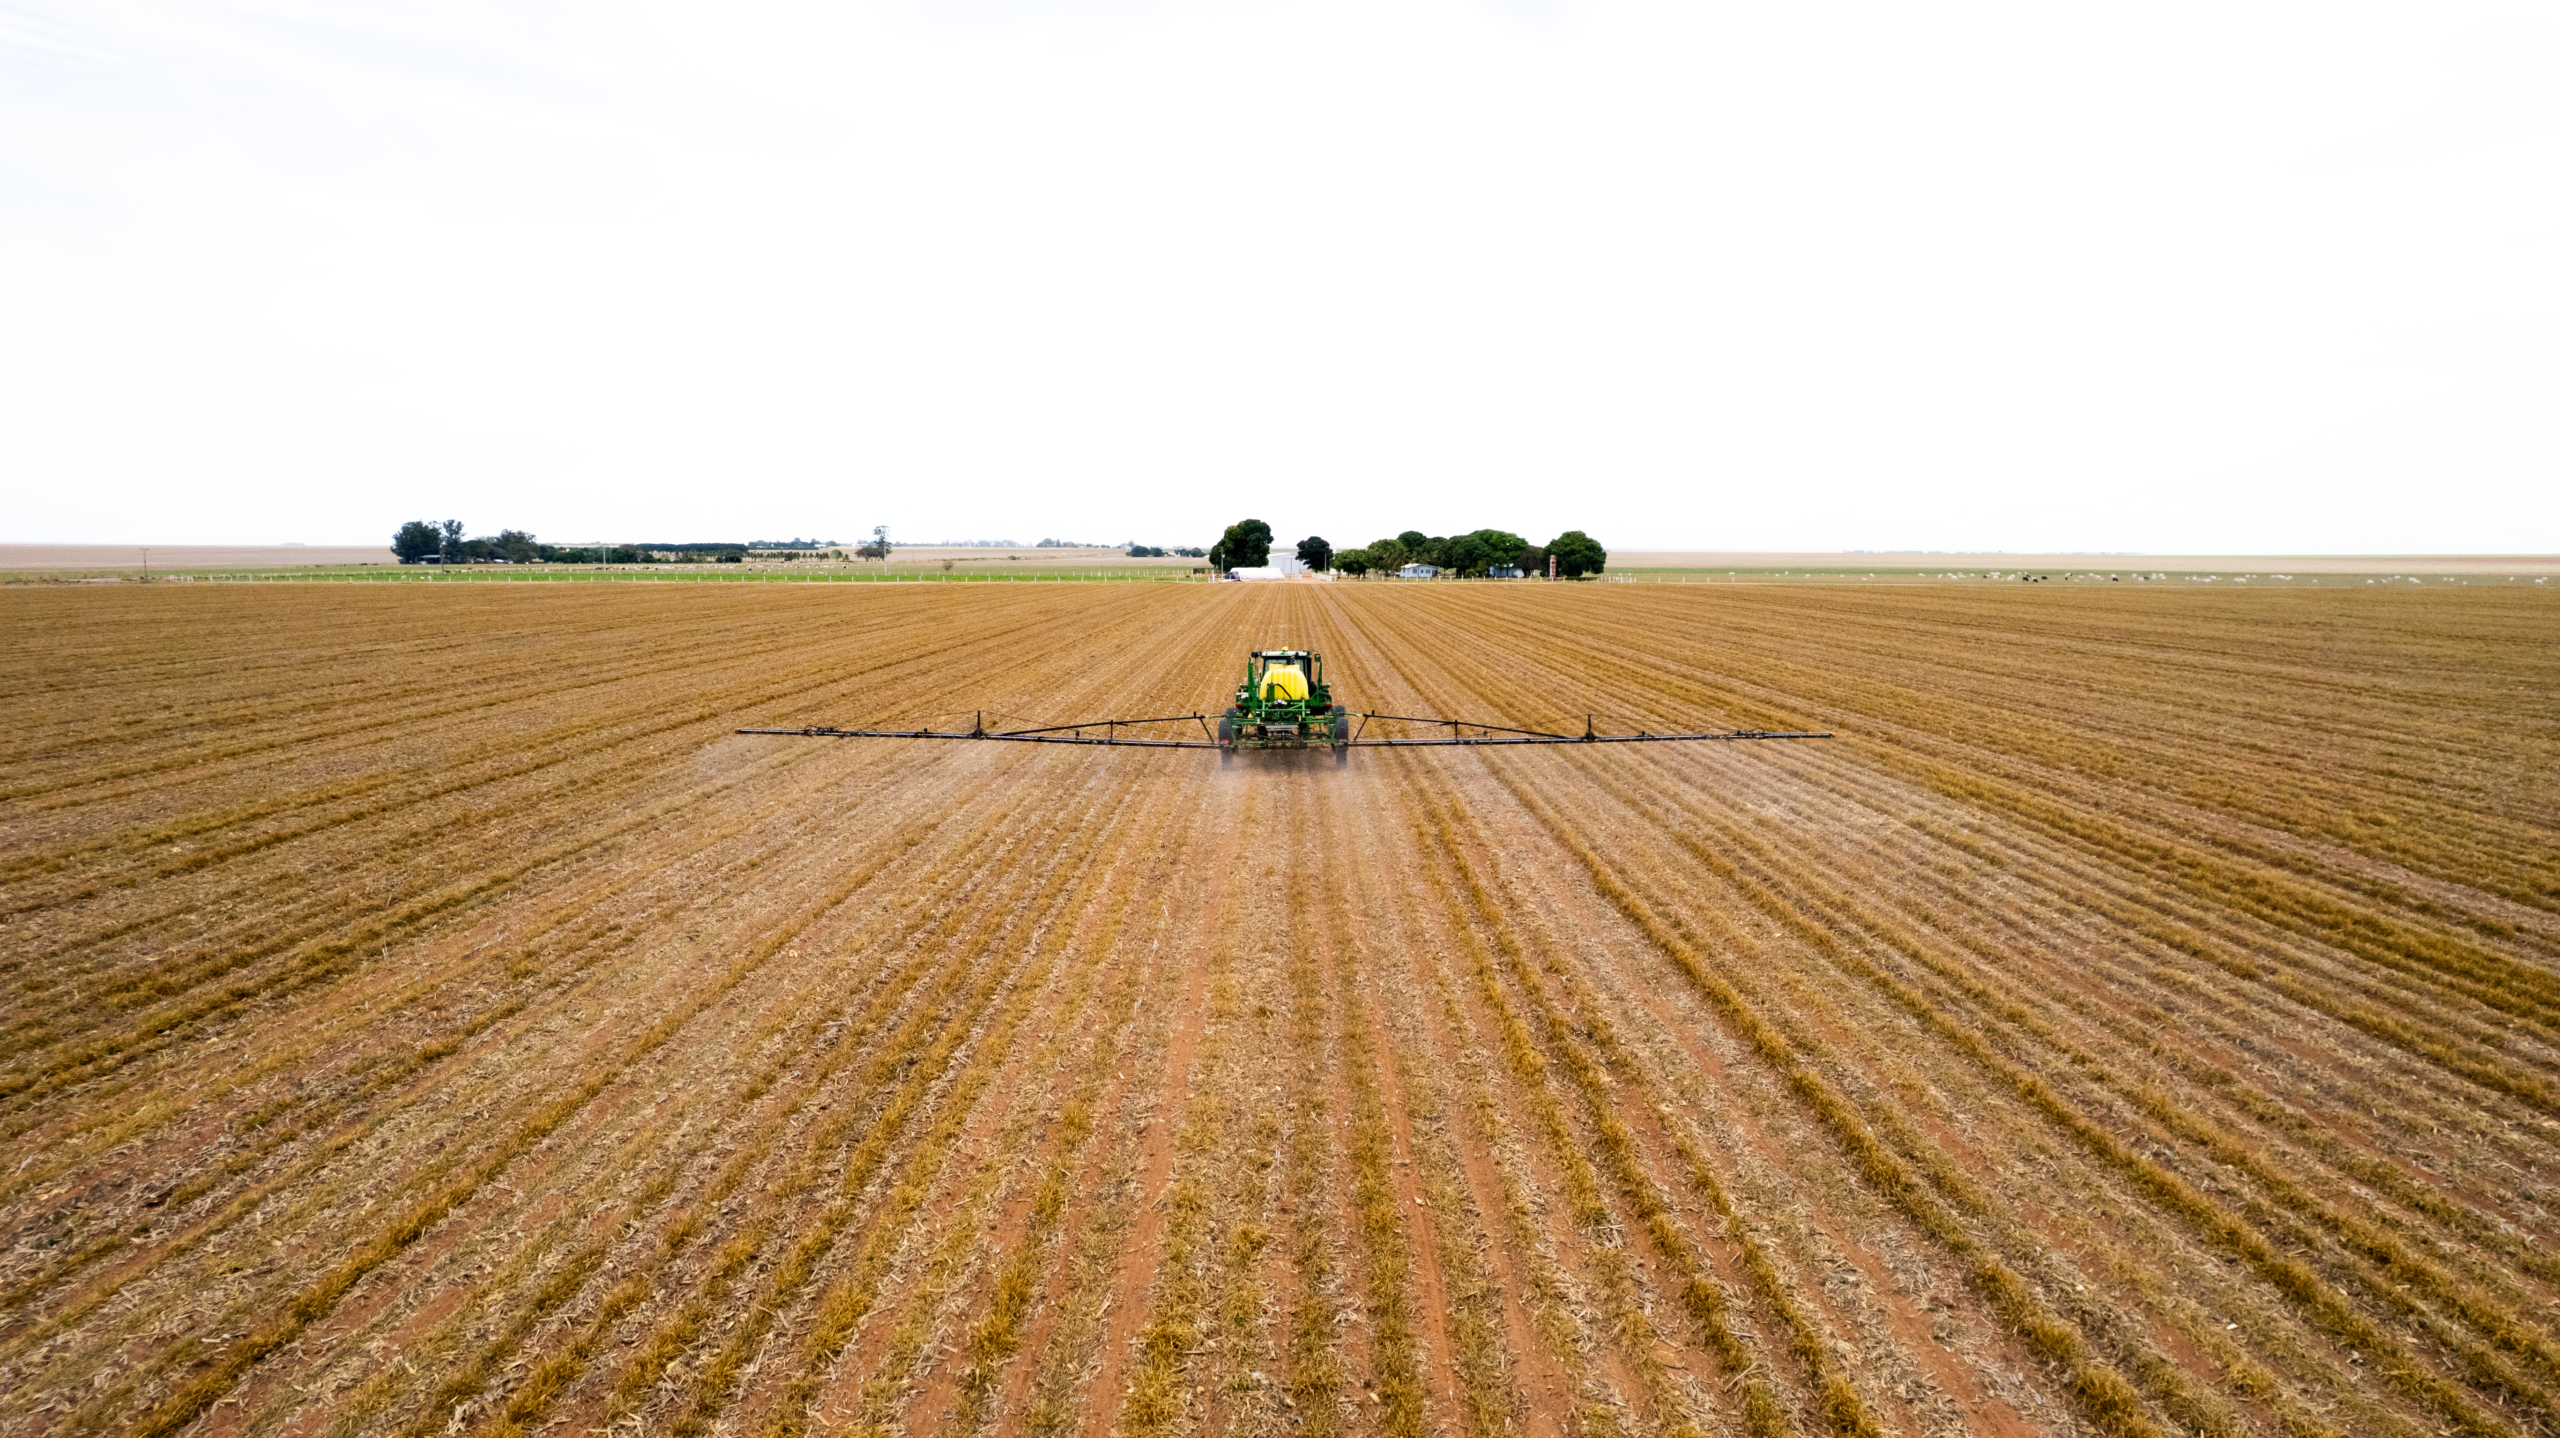
A Reforma Tributária começa a mudar não apenas a forma de recolher impostos no agronegócio, mas também a maneira como o produtor rural administra sua atividade. Com a implantação do IBS e da CBS, controles fiscais, documentos eletrônicos, cadastros e informações das operações passam a ter peso cada vez maior no resultado da propriedade. Nesse novo cenário, conhecer a tributação deixa de ser uma preocupação restrita à contabilidade e passa a fazer parte da gestão do negócio rural.
A vantagem competitiva poderá estar justamente na capacidade de transformar informação tributária em ferramenta de gestão.
Marcos Gerhardt
Enquadramento do produtor rural no IBS e na CBS
Um dos primeiros pontos de atenção será o enquadramento do produtor perante o IBS e a CBS. O limite anual de receita bruta de R$ 3,6 milhões ganha relevância para determinar a obrigatoriedade de ingresso no regime regular, mas o faturamento não deve ser analisado sozinho. O volume de investimentos, a aquisição de máquinas, equipamentos e insumos e a própria estrutura da atividade podem tornar o aproveitamento de créditos tributários um fator importante na decisão sobre a melhor forma de operar.
Créditos de IBS e CBS na formação de custos da produção
Os créditos de IBS e CBS também tendem a influenciar diretamente a formação dos custos e a rentabilidade da produção. Fazendas com produtividade e despesas semelhantes poderão apresentar resultados diferentes dependendo da organização fiscal, da origem das compras e da capacidade de identificar e aproveitar corretamente os créditos admitidos pela legislação. Isso aumenta a importância de avaliar fornecedores e condições tributárias antes mesmo de concluir uma compra.
Documentos fiscais e o fluxo de caixa da propriedade rural
Outro ponto decisivo será a qualidade dos documentos fiscais. Com maior digitalização e integração dos sistemas de fiscalização, erros cadastrais, notas emitidas incorretamente ou falhas na identificação das operações poderão comprometer créditos e gerar reflexos no fluxo de caixa. Compras, investimentos, comercialização da produção e planejamento financeiro deverão estar cada vez mais conectados às informações fiscais utilizadas pela propriedade.
Reforma Tributária como ferramenta de gestão rural
A Reforma Tributária, portanto, não deve ser encarada apenas como mudança de impostos. Para o produtor rural, ela representa uma mudança na forma de administrar custos, créditos e informações. Quem se preparar com antecedência, revisar processos, organizar documentos e conhecer o impacto tributário de cada operação terá melhores condições de proteger margens, planejar investimentos e tomar decisões mais eficientes. A vantagem competitiva poderá estar justamente na capacidade de transformar informação tributária em ferramenta de gestão.
Fale com a Carroll e conte com apoio especializado.